※本記事にはアフィリエイト広告(プロモーション)が含まれます。
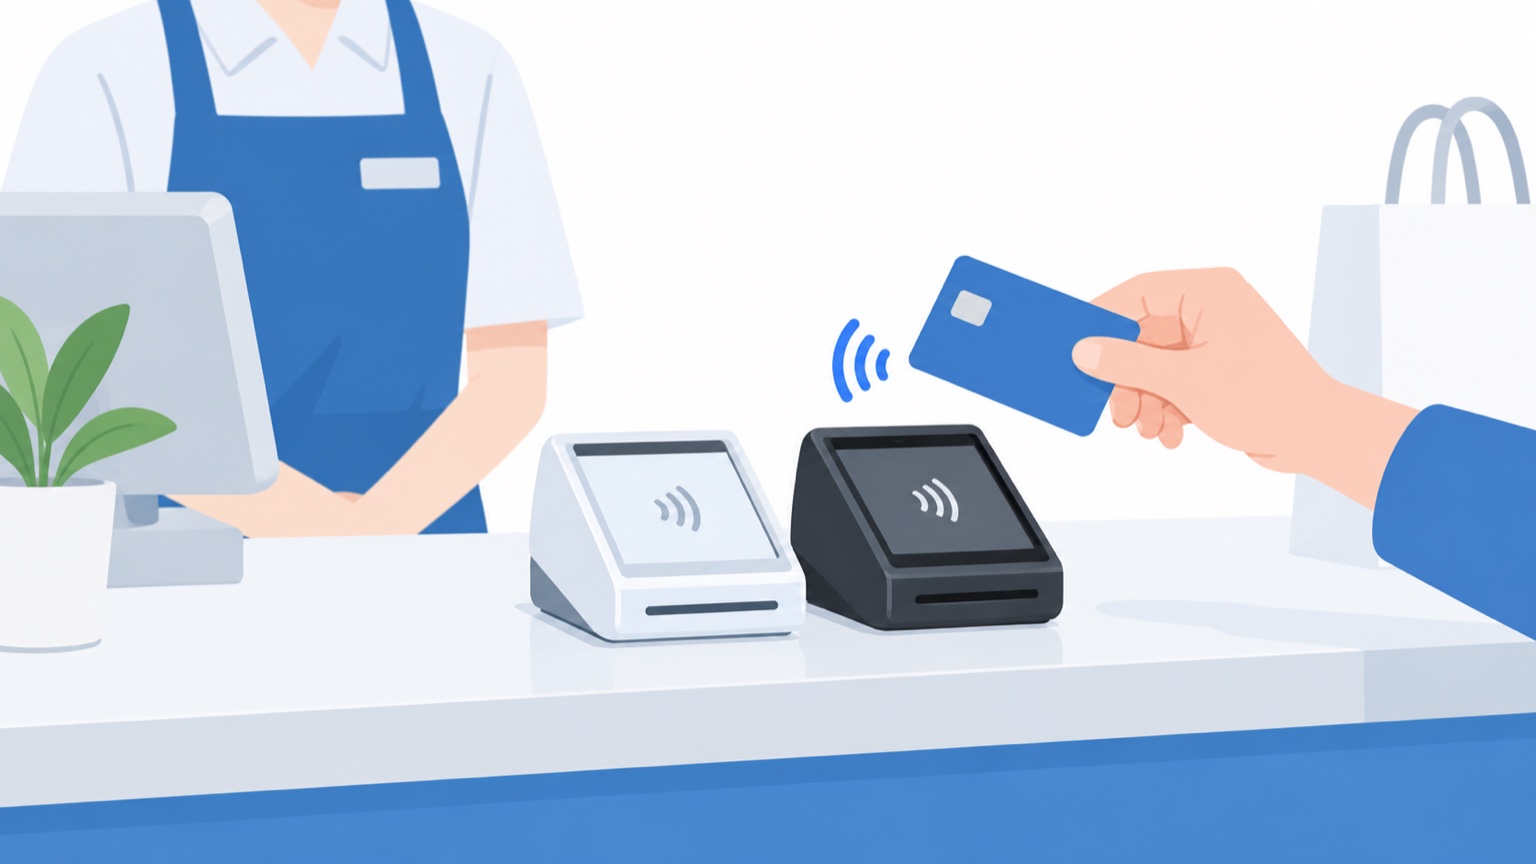
「エアペイを入れたいけど、Squareも捨てがたい。両方入れたら何かまずいのかな」――店舗のホームページ制作の相談を受けていると、決済端末の話は必ずと言っていいほど出てきます。
併用できます。両社の公式ページと適用条件を読み込みましたが、併用を禁じる条件はどこにもありませんでした。
ただ、落とし穴が1つだけあります。エアペイの手数料優遇(2.48%)の判定に関わる部分です。ここを知らずに併用すると損をする店が出てくるので、根拠から順に書いていきます。
「併用禁止」の条件は存在しない
不安の正体はだいたいこれです。「併用すると、エアペイの安い手数料が使えなくなるのでは」。
違います。
エアペイの決済手数料ディスカウントプログラムは、Visa・Mastercard・JCB・American Express・Diners Club・Discoverのカード手数料が3.24%から2.48%になる制度です。適用条件を公式ページで全部読みました。中小企業庁の定義に当てはまる中小企業であること。上場していないこと。対象ブランドの直近1年の決済金額が上限以下であること(Visaは2,000万円、Mastercardは1,000万円、JCB等は合計1,000万円)。店頭掲示ツールを出すこと。不動産やホテル・旅館、タクシーなどの対象外業種に当たらないこと。これで全部です。
「他社の決済端末を使ってはいけない」という条件は、どこにもありません。
ただし、1ヶ所だけ読み飛ばせない記述がありました。決済金額の上限判定には「Airペイ以外の決済端末を利用した決済金額も含む」と明記されています。Squareで受けた分も合算されて、Visaなら年間2,000万円の枠を消費していくんですよね。カード年商がこの水準に近い店だけは、併用で枠を超えて優遇が外れる可能性があります。そこに届かない規模なら、気にしなくていい話です。
併用そのものは自由。効いてくるのは、年間の決済金額の上限だけ。
なお各ブランドの審査があり、適用要件はこれに限られないとも書かれています。最終判断は申込時の規約で確認してください。
手数料と入金サイクルの比較
| 項目 | エアペイ | Square |
|---|---|---|
| 初期費用・月額 | 0円 | 0円(フリープラン) |
| カード決済手数料 | 3.24%(ディスカウントプログラム適用で主要6ブランド2.48%) | 対面2.5%〜(年間キャッシュレス決済額3,000万円未満などの条件あり。それ以外は3.25%〜) |
| オンライン決済 | 対象外(ディスカウントプログラムはオンライン非対応) | 3.6% |
| 請求書決済 | なし | 3.25% |
| 対応ブランド | 92種(QRコード決済が非常に厚い。COIN+は1.08%) | 主要ブランド中心 |
| 端末代 | カードリーダー無償貸与(0円スタートプログラムあり) | Squareリーダー4,980円ほか |
| 入金回数 | みずほ・三菱UFJ・三井住友は月6回、その他は月3回 | みずほ・三井住友は翌営業日、その他は毎週金曜 |
| 振込手数料 | 0円(ゆうちょ銀行は利用対象外) | 0円(Square負担) |
表を眺めると性格の違いがはっきり出ます。店頭の手数料とQRの網羅性ならエアペイ。入金の速さとオンライン・請求書ならSquare。競合というより補完関係だったりします。
店頭はエアペイ、保険と非対面はSquare
店頭のメイン端末はエアペイにします。ディスカウントプログラムが通れば主要カード2.48%は最安級で、QRコード決済も一通り拾えるからです。Squareにはオンライン決済と請求書、予約金の回収といった非対面を任せます。エアペイにない機能が、そのまま埋まります。
Squareでネットショップまで作る場合は、特定商取引法の表記が必要になります。書く場所が3つに分かれているので、そこだけ先に把握しておくと早いです。
もう1つ、Squareは店頭の保険になります。端末の故障、通信障害、特定ブランドだけ審査に落ちた。そんなときに2台目があれば会計は止まりません。審査はそれぞれ独立しているので、片方に落ちても通った方は普通に使えます。飲食店や美容室のように会計が止まると行列まで止まる業態ほど、この保険は効きます。どちらも月額0円。使わない月のコストはありません。
通信が落ちたときにSquare側で受ける方法もありますが、条件がかなり厳しめです。読んでから決めるならSquareのオフライン決済で売上が消える4つのパターンへ。
売上管理が2系統になるのは事実で、記帳は少し増えます。会計ソフトの口座連携で両方取り込めばほぼ吸収できますし、決済手数料はどちらも経費です(勘定科目は支払手数料)。
1台で足りる店もある
全部の店に併用を勧める気はありません。店頭決済しかなく、QRコード決済まで幅広く受けたい店ならエアペイ1台で完結します。オンライン販売や請求書払いが中心で、入金の速さが最優先という事業ならSquare1台が向いています。
迷ったら売上の内訳で決めるのが早いです。店頭かオンラインか。カードかQRか。どちらか1台で始めて、足りない側面が出てから2台目を足す順番でも、初期費用も月額も0円なので損はほぼありません。
Squareの本人確認、パスポートだと詰まる
ここからは、実際に僕のSquareアカウントで確かめた話です。
アカウント作成そのものは、メールアドレスとパスワードを入れるだけ。無料で、この時点では銀行口座も要りません。ただ、作っただけでは決済は受けられないんです。管理画面に「決済受付の承認を受ける」というタスクが出ていて、本人確認を済ませて初めて支払いを受け付けられるようになります。作成、本人確認、受付開始。この3段階です。
つまずいたのは本人確認の身分証でした。パスポートを選んだら、読み込みがなかなか成功しない。何度やり直しても認識されなくて、めちゃくちゃイライラしました。運転免許証に切り替えたら一発です。これからやる方は、最初から運転免許証を使ってください。
身分証の条件と、承認までに何が起きるかは別の記事に詳しく書きました。
承認までは、待つ間もありませんでした。提出して管理画面を開き直したら、承認待ちのタスクはもう消えていました。書類を郵送して何日も待つ、みたいな工程はゼロ。その日のうちに決済を受けられる状態になっています。
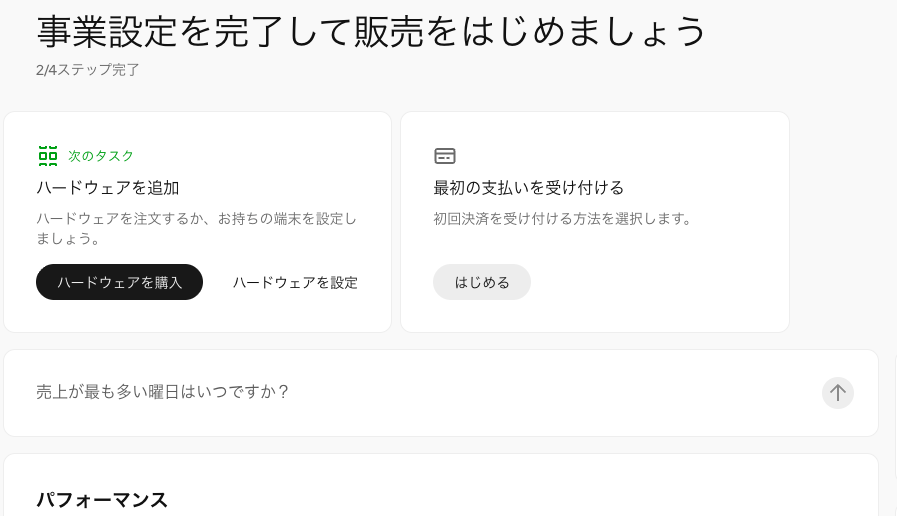
だから「とりあえず無料でアカウントだけ作って、管理画面を見てから考える」ができてしまいます。エアペイをメインにする予定の店でも、保険用のSquareアカウントを先に作っておくだけなら維持費はかかりません。
最後に、順番の話だけしておきます。エアペイは申し込みから審査、端末の受け取りまで日数がかかります。Squareのアカウント作成は今日終わります。僕なら先にSquareを作って、エアペイの審査結果を待ちます。
手数料が気になる場合でも、手数料を客に上乗せできない理由は先に読んでおいてください。値付けの前提が変わります。
カード決済を受ける以上、チャージバックが起きたときの流れも一度読んでおくと構えが変わります。
入金の速さを理由にSquareを選ぶなら、入金と銀行口座の話も先に読んでおくと安全です。登録する口座名義の表記でつまずくと、その速さが帳消しになります。
この記事の手数料・入金サイクル・適用条件は、Square公式サイトの料金ページ、Airペイ公式サイト、Airペイの決済手数料ディスカウントプログラムのページを2026年9月21日に確認したものです。条件は変わることがあるので、申し込み前に公式でご確認ください。